
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来往
客户端
开端:中粮期货辩论中心
节录
本次叙述看点在于库存链接增多10个月以后初次回落,且库存环比去化幅度超预期,关联词之前也曾来往过阶段性供需边缘改善,后续阛阓和顺点在于本年库存拐点出现的时辰和空间。
1月MPOB供需叙述解读:
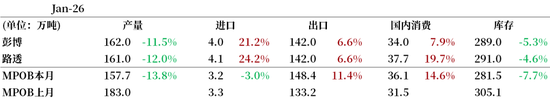
本周二MPOB公布了1月月度供需叙述,其中产量环比下落13.8%至157.7万吨,入口小幅下落至3.2万吨,出口环比增多11.4%至148.4万吨,国内破钞增多14.6%至36.1万吨,库存环比下落7.7%至281.5万吨。
与阛阓前置预估比拟,产量环比降幅超预期,出口端需求也相对较好,另异邦内破钞形势再度走高最初预估区间,三大致素重叠导致库存彰着低于阛阓预估。
图1 阛阓预估与官方清楚
一
供给端
从供给端看,1月产量环比下落13.8%至157.7万吨是恰当减产季的章程,L5Y平均值-14.0%,关联词由于前年12月的统统高基数,即使面前产量环比回落幅度超预期,仍然是历史同时的相对高位(仅2019/2018/2013年更高),比过往五年的1月产量王人要高,能够恰当阛阓之前预估的产量惯性增长假定。另外产量端环比回落幅度也曾被阛阓来往,MPOA和UOB预估偏差小。
外籍劳工方面,12月劳工数目环比增多约0.8万东谈主至28.8万东谈主,短期不存在劳工紧缺外传。
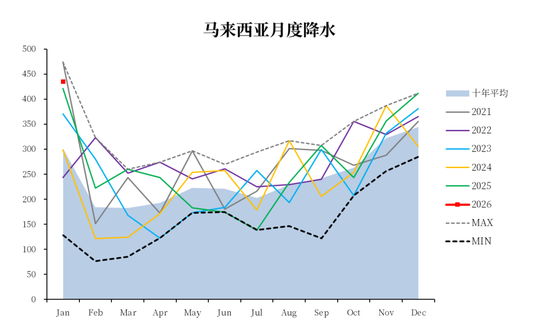
天气方面,面前是典型的雨季,马来一季度频繁出现降雨过多的雅瞻念以及相对应的洪涝,1月路透加权降雨435MM,关联词马来半岛存在格外彰着的降雨不均,降雨主要辘集在柔佛地区,彭亨和轰隆月度降雨不最初100MM,关联词前期降雨细密暂时毋庸记挂偏干影响。中永恒天气预测,揣摸二季度ENSO指数归来中性景况,下半年可能会出现厄尔尼诺雅瞻念。
图2 马来西亚棕榈油产量
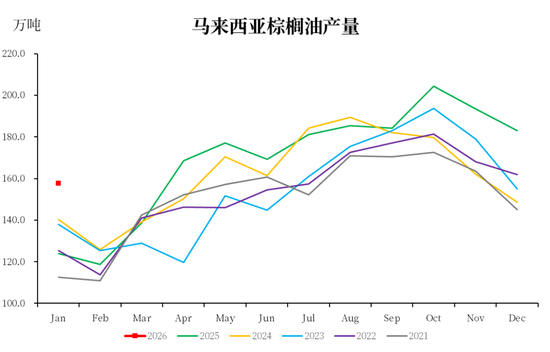
图3 马来西亚外籍劳工
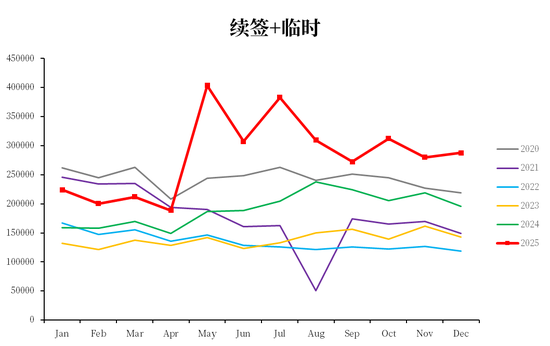
图4 马来西亚月度降雨
二
需求端
从出口需求端看,1月出口环比增多11.4%至148.4万吨,1月出口需求好在阛阓预期之内,叙述数据比彭博路透预估更高,关联词并不足ITS/AMS船运公司的高频预估,1月海外阛阓豆棕价差走高,马来因为库存压力原因也曾出现了让入口利润的当作,况且但愿在增产季莅临前将库存降至相对可接管的低基数,当今能跟踪到销区2月船期采购量放大。
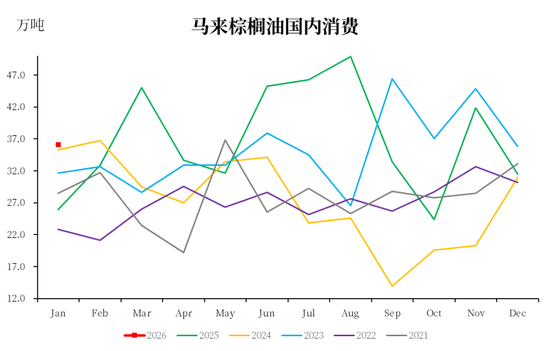
国内破钞方面,本月破钞增多至36.1万吨,脱离原先的28-32万吨区间,亦然本次叙述库存超预期走低的原因之一,面前海外阛阓POGO价差370好意思元,国内破钞中伪装出口量受到拘谨,面前水准也曾格外极限。
图5 马来西亚棕榈油出口
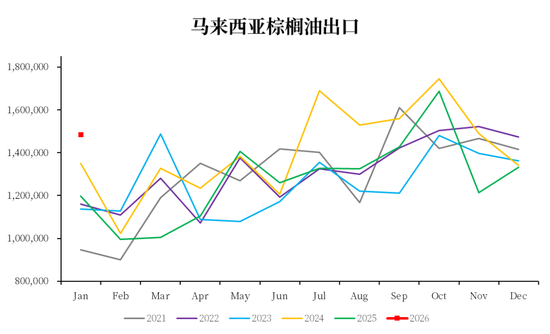
图6 马来西亚棕榈油国内破钞
三
小结
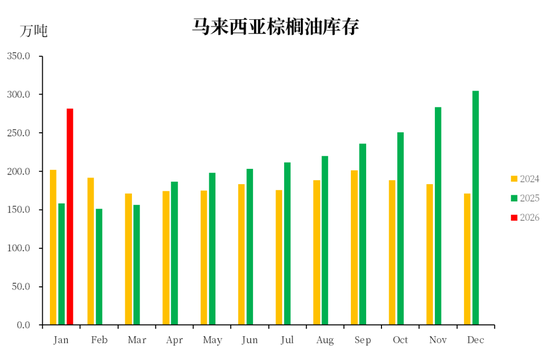
库存端,本月库存环比下落7.7%至281.5万吨,是马来库存链接增多10个月之后初次回落,关联词前边阛阓也曾来往过马来供需阶段性边缘改善,该库存水准在历史同时亦然高位景况,马来方面仍然有殷切的出口意愿。
以上,本次叙述库存在产量超预期,出口性价比且国内破钞再度走高的三方加握下彰着走低,且低于阛阓预估,况且揣摸2月产量受到当然天数和斋月影响会滑落,且2月出口需求有支握,因此2月好像率见到库存链接回落,关联词前期高基数揣摸卖压短期难以开释,且背面的增产季十分漫长,需要更有招引力的题材来救助面前估值。
图7 马来西亚棕榈油库存
 数据开端:MPOB,中粮期货辩论院整理
作家简介
张如峰
中粮期货辩论院 油脂油料高等辩论员
来往议论经历证号:Z0021115
风险揭示
本色版权归中粮期货总共,未经授权请勿使用,违纪者将照章追责;不雅点仅响应发布当日判断,不组成来往提议;期货来往风险较高,公司不合来往后果承担累赘;阛阓存在不细目性,敬请您审慎操作。
新浪配合大平台期货开户 安全快捷有保险
 海量资讯、精确解读,尽在新浪财经APP
累赘裁剪:赵想远 开云kaiyun官方网站